Domain handyzubehör-shop.de kaufen?
Wir ziehen mit dem Projekt
handyzubehör-shop.de um.
Sind Sie am Kauf der Domain
handyzubehör-shop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain handyzubehör-shop.de kaufen?
Sind Smartphone-Hüllen und Schutzfolien sinnvoll oder nicht?
Ja, Smartphone-Hüllen und Schutzfolien sind sinnvoll, da sie das Gerät vor Kratzern, Stößen und anderen Schäden schützen können. Sie können auch dazu beitragen, die Lebensdauer des Smartphones zu verlängern und den Wiederverkaufswert zu erhöhen. Es ist jedoch wichtig, hochwertige Hüllen und Folien zu wählen, die eine gute Passform und ausreichenden Schutz bieten. **
Tobias oder Florian?
Das ist eine schwierige Frage, da beide Namen sehr schön sind. Tobias klingt klassisch und zeitlos, während Florian etwas moderner und frischer wirkt. Letztendlich hängt die Wahl wohl von persönlichen Vorlieben ab. Beide Namen haben ihren eigenen Charme und können je nach individuellem Geschmack gewählt werden. **

Ähnliche Suchbegriffe für Florian
Top-Angebote
Produkte zum Begriff Florian:
-
Florian Meisenberg, Fachbücher von Florian MeisenbergDie Malerei war und ist für mich Albtraum und Traum zugleich, denn kein anderes Medium ist durch seine grosse Tradition und Geschichte so sehr belegt und behaftet wie sie. Florian Meisenberg (geb. 1980 in Berlin, lebt und arbeitet in Brooklyn, New York) hat eine Lehre als Mediengestalter absolviert, bevor er 2004 anfing, an der Kunstakademie Düsseldorf bei Peter Doig Malerei zu studieren. So gehören zu seinem Werk ganz selbstverständlich auch Websites und Videos, Zeichnungen und Bücher, Installationen und Performances. Trotzdem empfindet Meisenberg die Malerei als Grundlage seines künstlerischen Schaffens, ja seiner gesamten Existenz. Es reizt ihn, die klassische Idee des Gemäldes zu überwinden und durch Experimentieren Grenzen zu überschreiten. Im vorliegenden Buch werden Meisenbergs jüngste Gemälde und seine neuen Videoarbeiten gezeigt. Wichtig dabei ist, dass er im digitalen Desktop e.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haase, Florian: Unternehmensbewertung und VerbundvermögensaufstellungUnternehmensbewertung und Verbundvermögensaufstellung , ¿¿Die deutschen Steuergesetze enthalten verschiedene Bewertungsanlässe, die eine Unternehmensbewertung erforderlich machen können. Für steuerliche Zwecke, insbesondere im Erbschaft- und Schenkungsteuerrecht, wird dabei meist auf das sog. vereinfachte Ertragswertverfahren zurückgegriffen. Besondere Regeln gelten darüber hinaus für die Bewertung von Grundvermögen und insbesondere Immobilien. Daran knüpft sich auch die sog. Verbundvermögensaufstellung an, wenn und soweit es um die Frage der erbschaftsteuerlichen Verschonungsregeln für Betriebsvermögen geht. Der vorliegende Titel bietet eine Einführung in diese Zusammenhänge und nutzbringende Hilfestellung bei auftretenden Fragen. Eine umfangreiche, online verfügbare Materialsammlung rundet das Thema ab. Inhaltsverzeichnis: ¿A. Einführung I. Anlässe für Unternehmensbewertungen 1. Rechtlich vorgegebene Bewertungsanlässe 2. Steuerrechtlich vorgegebene Bewertungsanlässe 3. Außerrechtliche und betriebswirtschaftlich bedingte Bewertungsanlässe II. Methodenvielfalt 1. Anspruch versus Realität 2. Bewertungsmethoden im weiteren Sinne 3. Bewertungsmethoden im engeren Sinne 4. Gängigste Verfahren in der Praxis III. Insbesondere: Erbschaft- und schenkungsteuerliche Bezüge 1. Allgemeines 2. Verbundvermögensaufstellung B. Bewertung von Grundvermögen I. Einleitung II. Bewertung von Grundvermögen 1. Allgemeines 2. Bewertung III. Bewertung von unbebauten Grundstücken 1. Begriff des unbebauten Grundstücks 2. Bewertungsverfahren IV. Bewertung von bebauten Grundstücken 1. Allgemeines 2. Vergleichswertverfahren 3. Ertragswertverfahren 4. Sachwertverfahren V. Sonderfälle 1. Bewertung bei Erbbaurechtsfällen 2. Gebäude auf fremden Grund und Boden 3. Grundstücke im Zustand der Bebauung 4. Ausländischer Grundbesitz 5. Nachweis des niedrigeren gemeinen Werts C. Bewertung von Betriebsvermögen und Anteilen an Kapitalgesellschaften I. Bewertungsgegenstand II. Relevante Bewertungsmaßstäbe III. Betriebsvermögen i. S. des Bewertungsgesetzes 1. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens 2. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens einer Personengesellschaft 3. Sonderproblematik der Betriebsgrundstücke 4. Berücksichtigung von Schulden und sonstigen Abzügen 5. Wertansatz und Ermittlung des Betriebsvermögens IV. Wertpapiere und Anteile an Kapitalgesellschaften nach dem Bewertungsgesetz 1. Grundlagen 2. Wertermittlung des Anteils an einer Kapitalgesellschaft V. Wertermittlung im vereinfachten Ertragswertverfahren 1. Grundlagen 2. Berechnungsschritte im vereinfachten Ertragswertverfahren 3. Exkurs: Paketzuschlag VI. Substanzwertermittlung 1. Grundlagen 2. Ermittlung dem Grunde nach 3. Ermittlung der Höhe nach 4. Vereinfachungsregeln 5. Negativer Substanzwert VII. Aufteilung des gemeinen Wertes 1. Betriebsvermögen einer Personengesellschaft 2. Anteil an einer Kapitalgesellschaft VIII. Berechnungsbeispiele zum vereinfachten Ertragswertverfahren und Substanzwert 1. Bewertung von Kapitalgesellschaftsbeteiligungen 2. Bewertung von Personengesellschaftsbeteiligungen¿ D. Ermittlung des begünstigten Vermögens und Verbundvermögensaufstellung I. Grundstruktur des § 13b ErbStG II. Begünstigungsfähiges Vermögen III. Begünstigtes Vermögen IV. Verwaltungsvermögen 1. Verwaltungsvermögen (ohne Finanzmittel) 2. Junges Verwaltungsvermögen 3. Finanzmittel ¿4. Schuldenabzug beim übrigen Verwaltungsvermögen 5. Unschädliches Verwaltungsvermögen 6. Investitionsklausel V. Verbundvermögensaufstellung 1. Verbundvermögensaufstellung bei Kapitalgesellschaftsbeteiligungen von 25% und weniger und Anwendung der "Konzernklausel" nach R E 13b.20 Abs. 1 Satz 2 Halbsatz 2 ErbStR 2. Verwaltungsvermögen im Verbund 3. Finanzmittel und Schulden im Verbund 4. Schuldenverrechnung mit übrigem Verwaltungsvermögen im Verbund 5. Junges Verwaltungsvermögen im Verbund 6. Junge Finanzmittel im Verbund 7. Zahlenbeispiel Verbundvermögensaufstellung inklusive Konsolidierung konzerninterner Finanzmittel und Schulden ¿E. Anhang I. Anlagen 1. Grundbesitzbewertung 2. Vereinfachtes Ertragswertverfahren 3. Begünstigung Betriebsvermögen II. Tabellen , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20231221, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Haase, Florian~Heckt, Lukas~Müller, Sven~Nürnberg, Philip, Auflage: 24001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Keyword: Unternehmenswertermittlung; Immobilienbewertung; Bewertungsmethoden; Betriebsvermögenbewertung; Wertermittlungsverfahren; Grundvermögensbewertung, Fachschema: Unternehmensbewertung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Unternehmensorganisation~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Eigentum und Organisation von Unternehmen~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 288 Blätter, Länge: 209, Breite: 148, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Florian Silbereisen Show
Das TraumschiffDeutschla... sucht den...Feste der VolksmusikDas Adventsfe...Mehr Ergebnisse **
-
Bluetooth-Kopfhörer oder Kabel-Kopfhörer?
Die Wahl zwischen Bluetooth-Kopfhörern und Kabel-Kopfhörern hängt von persönlichen Vorlieben und Bedürfnissen ab. Bluetooth-Kopfhörer bieten mehr Bewegungsfreiheit und Komfort, da sie kabellos sind. Kabel-Kopfhörer bieten möglicherweise eine bessere Klangqualität und eine zuverlässigere Verbindung, da sie keine drahtlose Verbindung benötigen. **
-
Wer ist Florian Silbereisen?
Florian Silbereisen ist ein deutscher Entertainer, Sänger und Moderator. Er wurde bekannt durch seine Auftritte in verschiedenen Fernsehshows und als Mitglied der Schlagerband "Klubbb3". Silbereisen moderiert regelmäßig die Sendung "Das große Schlagerfest" und ist eine bekannte Persönlichkeit in der deutschen Schlagerszene. **
-
War Florian Silbereisen verheiratet?
War Florian Silbereisen verheiratet? Florian Silbereisen war bisher nicht verheiratet. Er war jedoch in der Vergangenheit in einer Beziehung mit verschiedenen prominenten Frauen, darunter Helene Fischer. Trotz seiner langjährigen Karriere als Moderator und Sänger hat er sich bisher nicht öffentlich zu einer Ehe bekannt. Es bleibt abzuwarten, ob sich dies in Zukunft ändern wird. **

Wann ist Florian Namenstag?
Wann ist Florian Namenstag? Der Namenstag des Heiligen Florian wird am 4. Mai gefeiert. Florian war ein römischer Offizier und Märtyrer, der im 3. Jahrhundert in der heutigen Slowakei lebte. Er wird als Schutzpatron der Feuerwehrleute, Schmiede und Bierbrauer verehrt. Sein Namenstag wird in vielen Ländern, besonders in Österreich und Bayern, mit Festen und Feierlichkeiten begangen. Gläubige, die den Namen Florian tragen, feiern an diesem Tag ihren persönlichen Namenstag. **
Was ist ein Florian?
Was ist ein Florian? Ein Florian ist eine Bezeichnung für einen Feuerwehrmann oder eine Feuerwehrfrau. Der Name stammt von dem Schutzpatron der Feuerwehr, dem heiligen Florian. In vielen Ländern wird der 4. Mai als Florianstag gefeiert, um an den Schutzpatron zu erinnern. Feuerwehrleute, die den Vornamen Florian tragen, werden manchmal auch liebevoll als "Flori" bezeichnet. In der Feuerwehrwelt ist der Name Florian also eng mit dem Einsatz für die Sicherheit und den Schutz von Menschen verbunden. **
Top-Angebote
Produkte zum Begriff Florian:
-
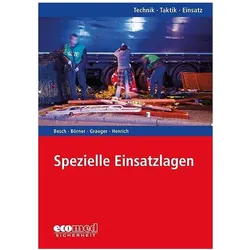
Spezielle Einsatzlagen, Fachbücher von Florian Fisch, Florian Horsch, Florian Biehl, Florian BecherSpezielle Einsatzlagen sind zwar selten, aber nicht ausgeschlossen. Wenn sie eintreten, sind sie meist sehr komplex. Gerade weil in diesen Lagen oft keine umfassenden Erfahrungen vorhanden sind, müssen Feuerwehren sich im Vorfeld mit diesen Themen auseinandersetzen und entsprechende Planungen anstellen. Aus dem Inhalt: - Amok / Anschlag - Räumungen und Evakuierungen - Suizid - Personensuche.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ersthelfer im Einsatz, Fachbücher von Florian Fisch, Florian Horsch, Florian Biehl, Florian BecherFeuerwehren müssen zunehmend Ersthelferaufgaben übernehmen. Speziell an die Ortsfeuerwehren, bei denen es möglich ist, dass die Einsatzkräfte zeitlich vor den regulären Rettungsdiensten am Einsatzort eintreffen, werden hier besondere Anforderungen gestellt. Daher muss die Erste-Hilfe-Ausbildung für die Angehörigen der Freiwilligen Feuerwehren inhaltlich mindestens der Ausbildung für betriebliche Ersthelfer entsprechen. Zusätzlich soll die Ausbildung mit Inhalten zu feuerwehrspezifischen Risiken und Ausrüstungen für die Erste Hilfe ergänzt werden. Hierzu gehören unter anderem die richtige Nutzung von Verbandkästen und Notfalltaschen, der Umgang mit feuerwehrspezifischen Rettungsmitteln und die Berücksichtigung medizinischer Notfälle wie Verbrennungen, Vergiftungen, Verkehrsunfälle, Trauma etc.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Florian Meisenberg, Fachbücher von Florian MeisenbergDie Malerei war und ist für mich Albtraum und Traum zugleich, denn kein anderes Medium ist durch seine grosse Tradition und Geschichte so sehr belegt und behaftet wie sie. Florian Meisenberg (geb. 1980 in Berlin, lebt und arbeitet in Brooklyn, New York) hat eine Lehre als Mediengestalter absolviert, bevor er 2004 anfing, an der Kunstakademie Düsseldorf bei Peter Doig Malerei zu studieren. So gehören zu seinem Werk ganz selbstverständlich auch Websites und Videos, Zeichnungen und Bücher, Installationen und Performances. Trotzdem empfindet Meisenberg die Malerei als Grundlage seines künstlerischen Schaffens, ja seiner gesamten Existenz. Es reizt ihn, die klassische Idee des Gemäldes zu überwinden und durch Experimentieren Grenzen zu überschreiten. Im vorliegenden Buch werden Meisenbergs jüngste Gemälde und seine neuen Videoarbeiten gezeigt. Wichtig dabei ist, dass er im digitalen Desktop e.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haase, Florian: Unternehmensbewertung und VerbundvermögensaufstellungUnternehmensbewertung und Verbundvermögensaufstellung , ¿¿Die deutschen Steuergesetze enthalten verschiedene Bewertungsanlässe, die eine Unternehmensbewertung erforderlich machen können. Für steuerliche Zwecke, insbesondere im Erbschaft- und Schenkungsteuerrecht, wird dabei meist auf das sog. vereinfachte Ertragswertverfahren zurückgegriffen. Besondere Regeln gelten darüber hinaus für die Bewertung von Grundvermögen und insbesondere Immobilien. Daran knüpft sich auch die sog. Verbundvermögensaufstellung an, wenn und soweit es um die Frage der erbschaftsteuerlichen Verschonungsregeln für Betriebsvermögen geht. Der vorliegende Titel bietet eine Einführung in diese Zusammenhänge und nutzbringende Hilfestellung bei auftretenden Fragen. Eine umfangreiche, online verfügbare Materialsammlung rundet das Thema ab. Inhaltsverzeichnis: ¿A. Einführung I. Anlässe für Unternehmensbewertungen 1. Rechtlich vorgegebene Bewertungsanlässe 2. Steuerrechtlich vorgegebene Bewertungsanlässe 3. Außerrechtliche und betriebswirtschaftlich bedingte Bewertungsanlässe II. Methodenvielfalt 1. Anspruch versus Realität 2. Bewertungsmethoden im weiteren Sinne 3. Bewertungsmethoden im engeren Sinne 4. Gängigste Verfahren in der Praxis III. Insbesondere: Erbschaft- und schenkungsteuerliche Bezüge 1. Allgemeines 2. Verbundvermögensaufstellung B. Bewertung von Grundvermögen I. Einleitung II. Bewertung von Grundvermögen 1. Allgemeines 2. Bewertung III. Bewertung von unbebauten Grundstücken 1. Begriff des unbebauten Grundstücks 2. Bewertungsverfahren IV. Bewertung von bebauten Grundstücken 1. Allgemeines 2. Vergleichswertverfahren 3. Ertragswertverfahren 4. Sachwertverfahren V. Sonderfälle 1. Bewertung bei Erbbaurechtsfällen 2. Gebäude auf fremden Grund und Boden 3. Grundstücke im Zustand der Bebauung 4. Ausländischer Grundbesitz 5. Nachweis des niedrigeren gemeinen Werts C. Bewertung von Betriebsvermögen und Anteilen an Kapitalgesellschaften I. Bewertungsgegenstand II. Relevante Bewertungsmaßstäbe III. Betriebsvermögen i. S. des Bewertungsgesetzes 1. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens 2. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens einer Personengesellschaft 3. Sonderproblematik der Betriebsgrundstücke 4. Berücksichtigung von Schulden und sonstigen Abzügen 5. Wertansatz und Ermittlung des Betriebsvermögens IV. Wertpapiere und Anteile an Kapitalgesellschaften nach dem Bewertungsgesetz 1. Grundlagen 2. Wertermittlung des Anteils an einer Kapitalgesellschaft V. Wertermittlung im vereinfachten Ertragswertverfahren 1. Grundlagen 2. Berechnungsschritte im vereinfachten Ertragswertverfahren 3. Exkurs: Paketzuschlag VI. Substanzwertermittlung 1. Grundlagen 2. Ermittlung dem Grunde nach 3. Ermittlung der Höhe nach 4. Vereinfachungsregeln 5. Negativer Substanzwert VII. Aufteilung des gemeinen Wertes 1. Betriebsvermögen einer Personengesellschaft 2. Anteil an einer Kapitalgesellschaft VIII. Berechnungsbeispiele zum vereinfachten Ertragswertverfahren und Substanzwert 1. Bewertung von Kapitalgesellschaftsbeteiligungen 2. Bewertung von Personengesellschaftsbeteiligungen¿ D. Ermittlung des begünstigten Vermögens und Verbundvermögensaufstellung I. Grundstruktur des § 13b ErbStG II. Begünstigungsfähiges Vermögen III. Begünstigtes Vermögen IV. Verwaltungsvermögen 1. Verwaltungsvermögen (ohne Finanzmittel) 2. Junges Verwaltungsvermögen 3. Finanzmittel ¿4. Schuldenabzug beim übrigen Verwaltungsvermögen 5. Unschädliches Verwaltungsvermögen 6. Investitionsklausel V. Verbundvermögensaufstellung 1. Verbundvermögensaufstellung bei Kapitalgesellschaftsbeteiligungen von 25% und weniger und Anwendung der "Konzernklausel" nach R E 13b.20 Abs. 1 Satz 2 Halbsatz 2 ErbStR 2. Verwaltungsvermögen im Verbund 3. Finanzmittel und Schulden im Verbund 4. Schuldenverrechnung mit übrigem Verwaltungsvermögen im Verbund 5. Junges Verwaltungsvermögen im Verbund 6. Junge Finanzmittel im Verbund 7. Zahlenbeispiel Verbundvermögensaufstellung inklusive Konsolidierung konzerninterner Finanzmittel und Schulden ¿E. Anhang I. Anlagen 1. Grundbesitzbewertung 2. Vereinfachtes Ertragswertverfahren 3. Begünstigung Betriebsvermögen II. Tabellen , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20231221, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Haase, Florian~Heckt, Lukas~Müller, Sven~Nürnberg, Philip, Auflage: 24001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Keyword: Unternehmenswertermittlung; Immobilienbewertung; Bewertungsmethoden; Betriebsvermögenbewertung; Wertermittlungsverfahren; Grundvermögensbewertung, Fachschema: Unternehmensbewertung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Unternehmensorganisation~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Eigentum und Organisation von Unternehmen~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 288 Blätter, Länge: 209, Breite: 148, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Smartphone-Hüllen und Schutzfolien sinnvoll oder nicht?
Ja, Smartphone-Hüllen und Schutzfolien sind sinnvoll, da sie das Gerät vor Kratzern, Stößen und anderen Schäden schützen können. Sie können auch dazu beitragen, die Lebensdauer des Smartphones zu verlängern und den Wiederverkaufswert zu erhöhen. Es ist jedoch wichtig, hochwertige Hüllen und Folien zu wählen, die eine gute Passform und ausreichenden Schutz bieten. **
-
Tobias oder Florian?
Das ist eine schwierige Frage, da beide Namen sehr schön sind. Tobias klingt klassisch und zeitlos, während Florian etwas moderner und frischer wirkt. Letztendlich hängt die Wahl wohl von persönlichen Vorlieben ab. Beide Namen haben ihren eigenen Charme und können je nach individuellem Geschmack gewählt werden. **
-
Florian Silbereisen Show
Das TraumschiffDeutschla... sucht den...Feste der VolksmusikDas Adventsfe...Mehr Ergebnisse **
-
Bluetooth-Kopfhörer oder Kabel-Kopfhörer?
Die Wahl zwischen Bluetooth-Kopfhörern und Kabel-Kopfhörern hängt von persönlichen Vorlieben und Bedürfnissen ab. Bluetooth-Kopfhörer bieten mehr Bewegungsfreiheit und Komfort, da sie kabellos sind. Kabel-Kopfhörer bieten möglicherweise eine bessere Klangqualität und eine zuverlässigere Verbindung, da sie keine drahtlose Verbindung benötigen. **
Ähnliche Suchbegriffe für Florian
-
Scosche Bluetooth-Freisprecheinrichtung, Auto Adapter, SchwarzMit der universellen Bluetooth-Freisprecheinrichtung BTFM4 von Scosche können Sie freihändig telefonieren und kabellos Musik von Ihrem Bluetooth-kompatiblen Gerät mit kristallklarem, klarem Klang auf Ihr Fahrzeugradio streamen. Sie können Audiodateien über das Bluetooth Ihres Geräts streamen. Die digitale LED-Anzeige zeigt die genaue Frequenz an, auf die der Sender abgestimmt ist, um eine einfache Synchronisierung mit der Stereoanlage Ihres Fahrzeugs zu ermöglichen. Die dualen 2,4 + 1-A-USB-Anschlüsse des Autoladegeräts werden an jeden 12-V-Stromanschluss des Fahrzeugs angeschlossen, um den BTFREQ mit Strom zu versorgen und Ihr Gerät gleichzeitig aufzuladen. Das praktische Design des LCD-Displays bietet eine leicht lesbare Oberfläche, sodass Sie genau wissen, auf welchen Sender oder auf welche Frequenz der BTFREQ eingestellt ist. Es ist einfach zu synchronisieren. Finden Sie einfach eine unbenutzte FM-Frequenz in der Stereoanlage Ihres Fahrzeugs und passen Sie sie an den FM-Sender an. Mit dem BTFREQ FM Transmitter können Sie ganz einfach Siri und Google Voice auf Ihrem Gerät verwenden. Mit der Fernbedienung des FM-Senders können Sie sicher und bequem zwischen Radiosendern wechseln, Musik abspielen / anhalten oder zwischen dem vorherigen oder nächsten Titel wechseln. Die universelle Bluetooth-Freisprecheinrichtung und der FM-Sender von Scosche BTFREQ sind mit Ihrem iPhone, iPod, Android, MP3-Player, Bluetooth oder jedem anderen kompatiblen Bluetooth-Gerät kompatibel. Perfekt für den Einsatz in Ihrem Fahrzeug, wenn Sie freihändig telefonieren, jeden Tag Musik hören oder einen langen Ausflug unternehmen!.25,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist Florian Silbereisen?
Florian Silbereisen ist ein deutscher Entertainer, Sänger und Moderator. Er wurde bekannt durch seine Auftritte in verschiedenen Fernsehshows und als Mitglied der Schlagerband "Klubbb3". Silbereisen moderiert regelmäßig die Sendung "Das große Schlagerfest" und ist eine bekannte Persönlichkeit in der deutschen Schlagerszene. **
-
War Florian Silbereisen verheiratet?
War Florian Silbereisen verheiratet? Florian Silbereisen war bisher nicht verheiratet. Er war jedoch in der Vergangenheit in einer Beziehung mit verschiedenen prominenten Frauen, darunter Helene Fischer. Trotz seiner langjährigen Karriere als Moderator und Sänger hat er sich bisher nicht öffentlich zu einer Ehe bekannt. Es bleibt abzuwarten, ob sich dies in Zukunft ändern wird. **
-
Wann ist Florian Namenstag?
Wann ist Florian Namenstag? Der Namenstag des Heiligen Florian wird am 4. Mai gefeiert. Florian war ein römischer Offizier und Märtyrer, der im 3. Jahrhundert in der heutigen Slowakei lebte. Er wird als Schutzpatron der Feuerwehrleute, Schmiede und Bierbrauer verehrt. Sein Namenstag wird in vielen Ländern, besonders in Österreich und Bayern, mit Festen und Feierlichkeiten begangen. Gläubige, die den Namen Florian tragen, feiern an diesem Tag ihren persönlichen Namenstag. **
-
Was ist ein Florian?
Was ist ein Florian? Ein Florian ist eine Bezeichnung für einen Feuerwehrmann oder eine Feuerwehrfrau. Der Name stammt von dem Schutzpatron der Feuerwehr, dem heiligen Florian. In vielen Ländern wird der 4. Mai als Florianstag gefeiert, um an den Schutzpatron zu erinnern. Feuerwehrleute, die den Vornamen Florian tragen, werden manchmal auch liebevoll als "Flori" bezeichnet. In der Feuerwehrwelt ist der Name Florian also eng mit dem Einsatz für die Sicherheit und den Schutz von Menschen verbunden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.